

สัมมนา
เสวนา ตลาดกุ้งกุลาดำปี 2570 สดใส ผู้ซื้อ-เกษตรกร จับมือไปด้วยกัน
ทิศทางตลาดกุ้งกุลาดำปี 2570 และความร่วมมือระหว่างเกษตรกรกับผู้รับซื้อ
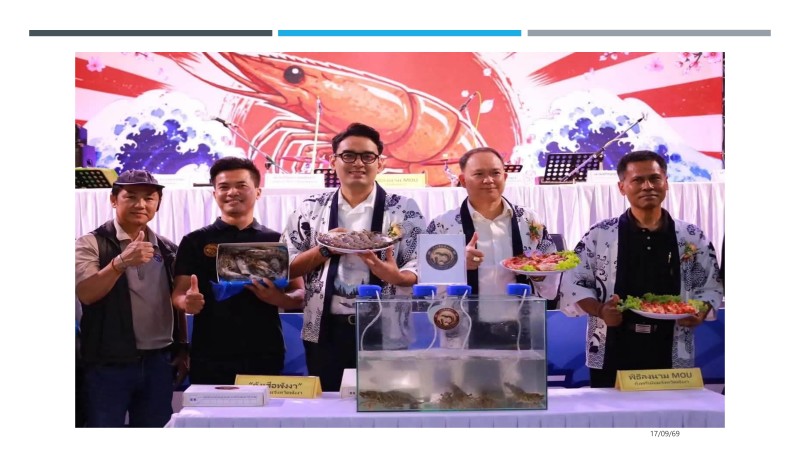
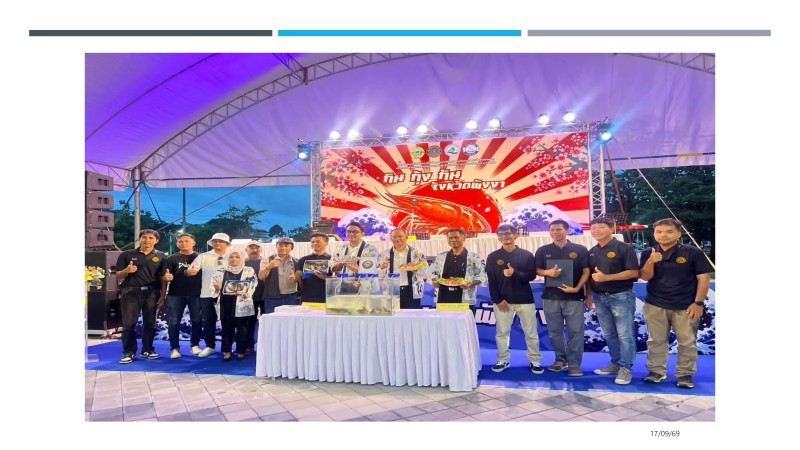
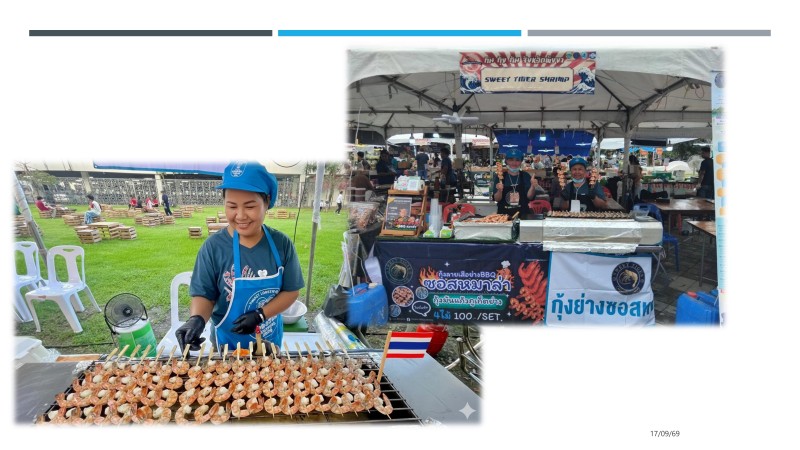
จากสรุปประเด็นสำคัญจากการเสวนาหัวข้อ ”ตลาดกุ้งกุลาดำปี 2570 สดใส ผู้ซื้อ-เกษตรกร จับมือไปด้วยกัน” ในงานวันกุ้งไทยแดนใต้ 69 ที่ผ่านมา เวทีเสวนาได้นำเสนอข้อมูลเชิงลึกเกี่ยวกับสถานการณ์การผลิต การตลาด และยุทธศาสตร์การปรับตัวของอุตสาหกรรมกุ้งกุลาดำไทย เพื่อสร้างความยั่งยืนและการเติบโตในระดับสากล
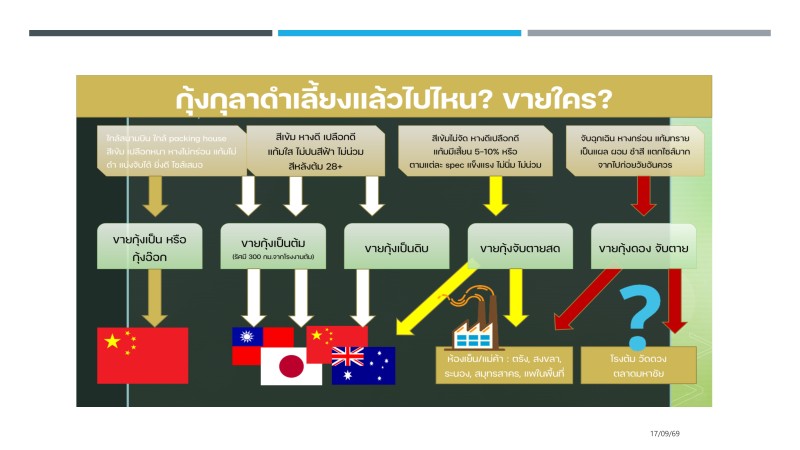
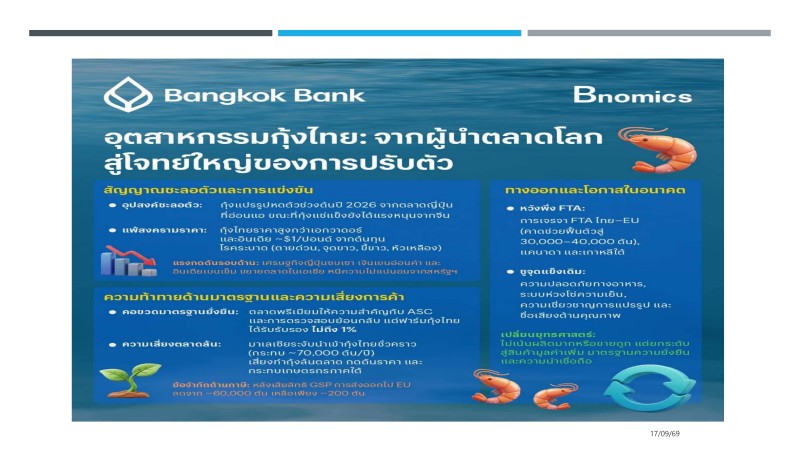
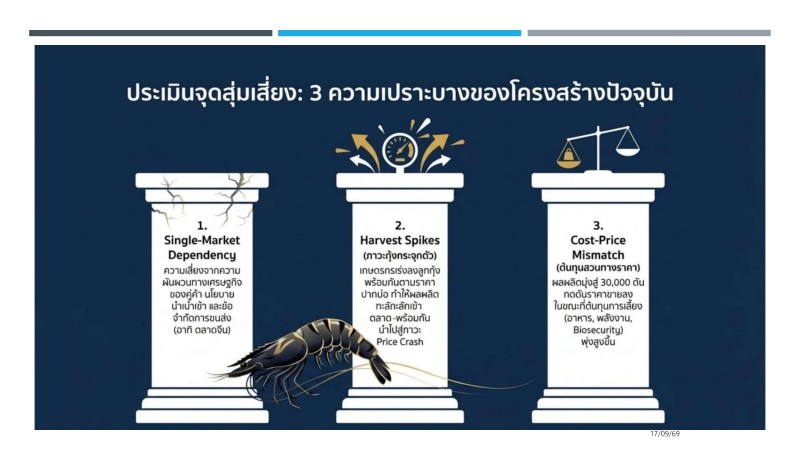
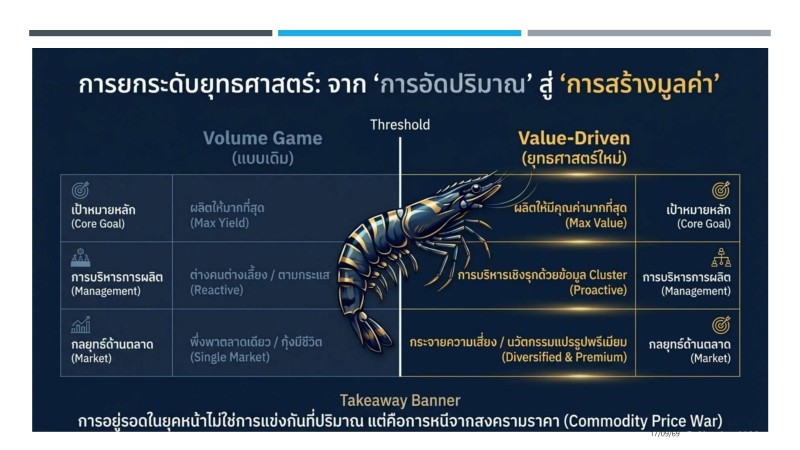
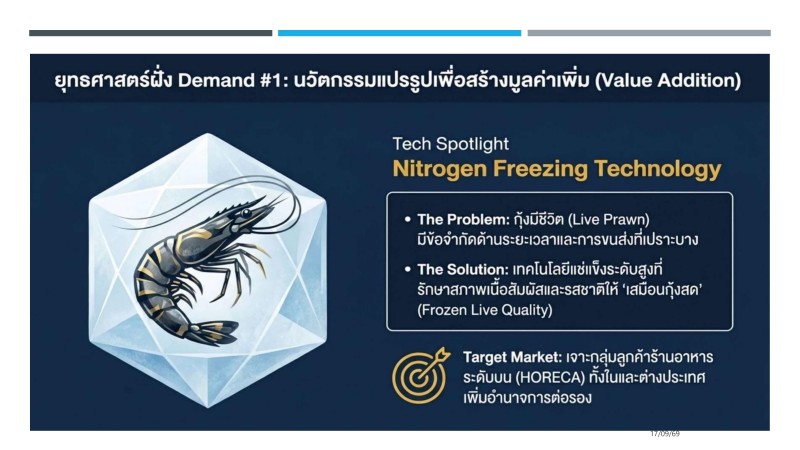
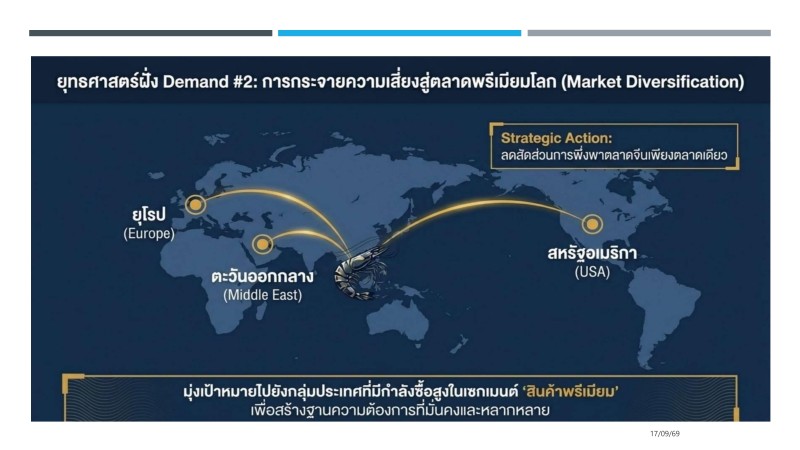
ภาพรวมตลาดกุ้งกุลาดำในปี พ.ศ. 2570 มีแนวโน้มสดใสและเต็มไปด้วยโอกาสสำหรับประเทศไทย โดยปัจจัยขับเคลื่อนสำคัญประกอบด้วยความแข็งแกร่งของสายพันธุ์กุ้งที่พัฒนาขึ้นในประเทศ (Domesticated) ซึ่งมีความทนทานและเติบโตเร็ว รวมถึงความได้เปรียบด้านภูมิศาสตร์การเลี้ยงทั้งฝั่งอ่าวไทยและอันดามัน ตลาดหลักยังคงเป็นประเทศจีน (คิดเป็นร้อยละ 80) โดยมีความต้องการกุ้งคุณภาพระดับพรีเมียม อย่างไรก็ตาม ความอยู่รอดของอุตสาหกรรมขึ้นอยู่กับการบริหารจัดการต้นทุนที่มีประสิทธิภาพ (เป้าหมายต่ำกว่า 120 บาท/กก.) การยกระดับสู่ตลาดกุ้งเนื้อและกุ้งแปรรูป (PDTO) เพื่อขยายฐานสู่สหรัฐฯ และยุโรป และที่สำคัญที่สุดคือการสร้างความร่วมมือในรูปแบบพันธมิตร (Partner) ระหว่างเกษตรกรและห้องเย็น แทนที่การทำสัญญารูปแบบเดิม เพื่อให้สามารถปรับตัวตามความผันผวนของกลไกตลาดโลกได้ทันท่วงที
สถานการณ์และทิศทางตลาดกุ้งกุลาดำโลกและประเทศไทย
การวิเคราะห์ข้อมูลตลาดเปรียบเทียบในระดับสากลและระดับประเทศมีประเด็นสำคัญดังนี้:
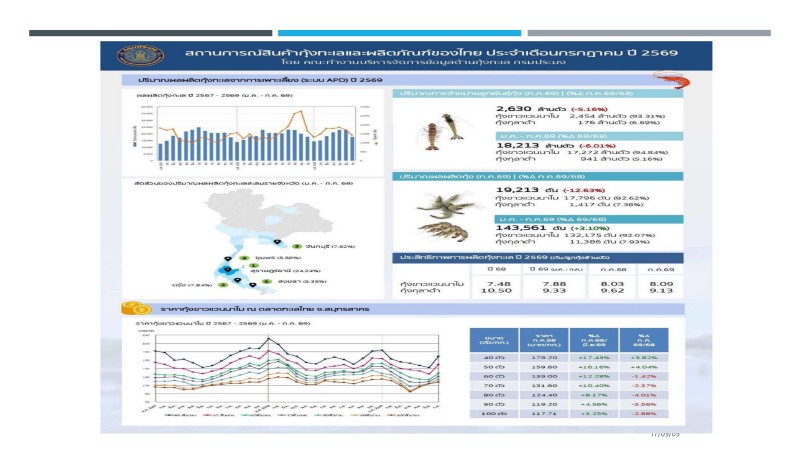
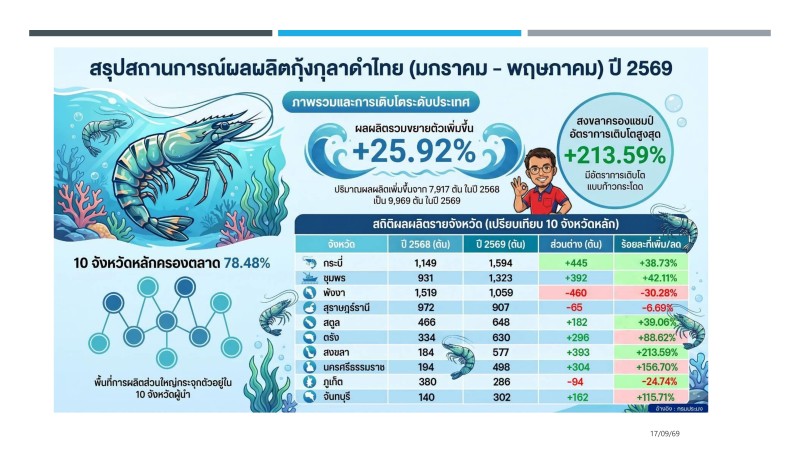
สัดส่วนในตลาดโลก: ปริมาณการผลิตกุ้งขาวทั่วโลกอยู่ที่ประมาณ 6 ล้านตัน ในขณะที่กุ้งกุลาดำมีเพียงประมาณ 600000 ตัน (คิดเป็นร้อยละ 10 ของตลาดรวม) ประเทศไทยผลิตกุ้งกุลาดำได้ประมาณ 20000 - 30000 ตันต่อปี
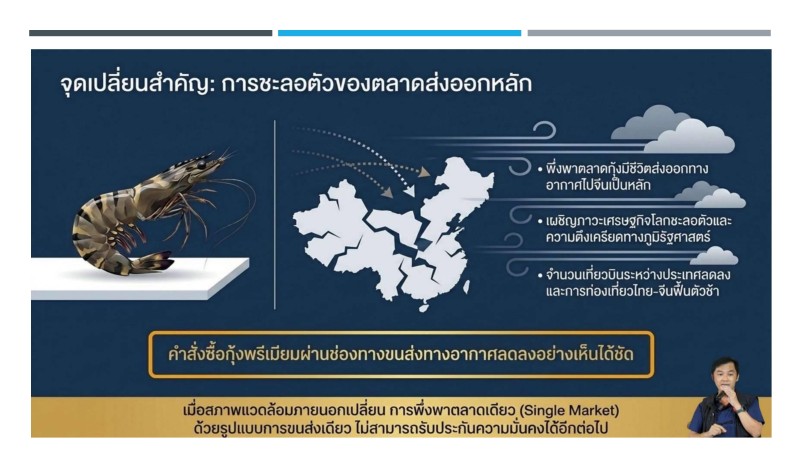
บทบาทของประเทศจีน: จีนเป็นทั้งผู้ผลิตรายใหญ่ (ประมาณ 200000 ตัน) และผู้บริโภครายใหญ่ที่สุด (มากกว่า 300000 ตัน) โดยมีการนำเข้าจริงผ่านด่านระหว่างประเทศประมาณ 160000 - 200000 ตัน
คู่แข่งและคู่ค้า: เวียดนามและอินเดียพยายามเพิ่มสัดส่วนการผลิตกุ้งกุลาดำ ขณะที่กุ้งธรรมชาติจากแอฟริกาและออสเตรเลียยังคงรักษาฐานตลาดระดับบนไว้
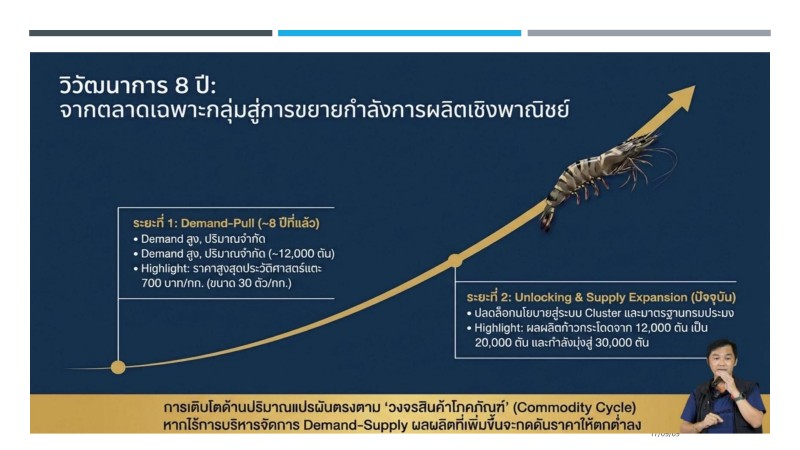
เป้าหมายปี 2570: ประเทศไทยตั้งเป้าเพิ่มผลผลิตเป็น 30000 ตันขึ้นไป โดยเน้นการรักษาตำแหน่งในตลาดพรีเมียมและขยายสู่ตลาดกุ้งต้มและกุ้งเนื้อ
จุดแข็งเชิงยุทธศาสตร์ของกุ้งกุลาดำไทย
แหล่งข้อมูลระบุว่าประเทศไทยมีความได้เปรียบที่เหนือกว่าคู่แข่งในหลายมิติ:
สายพันธุ์ (Top Generation): ไทยมีสายพันธุ์ที่พัฒนาขึ้นเองในประเทศ ซึ่งเป็นกุ้งที่ ”ทนและโต” เหมาะกับสภาพแวดล้อมในประเทศ ไม่ต้องพึ่งพาการนำเข้าสายพันธุ์จากต่างประเทศ
ศักยภาพพื้นที่การผลิต:
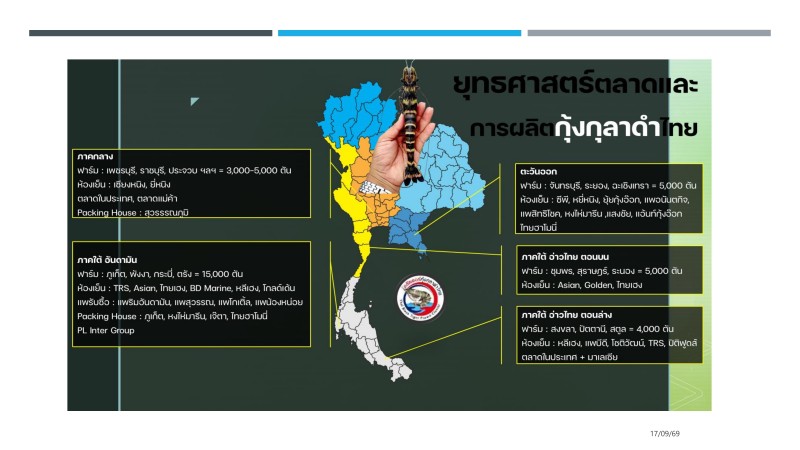
ฝั่งอ่าวไทย (นครศรีธรรมราช/สงขลา): โดดเด่นด้านอัตราการเจริญเติบโตที่รวดเร็ว (PDG สูง) สามารถเลี้ยงให้ได้ขนาด 40 ตัว/กก. ภายในเวลาไม่เกิน 100 วัน และมีต้นทุนการผลิตต่ำ
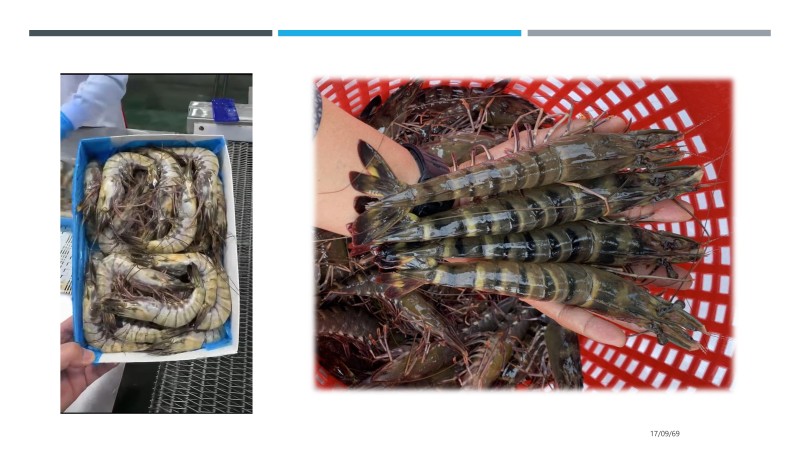
ฝั่งอันดามัน (พังงา/ภูเก็ต/กระบี่): มีความเชี่ยวชาญในการเลี้ยงกุ้งขนาดใหญ่ (จัมโบ้) หรือ ”โคตรกุ้ง” ซึ่งใช้เวลาเลี้ยง 7-8 เดือน เพื่อทดแทนกุ้งทะเลธรรมชาติ
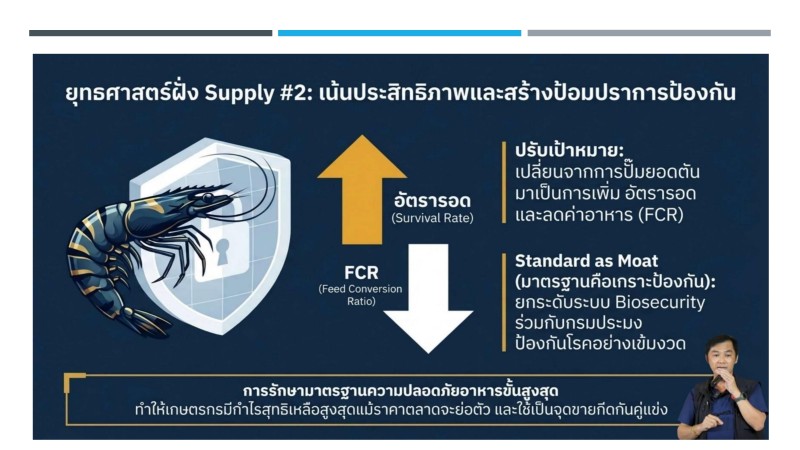
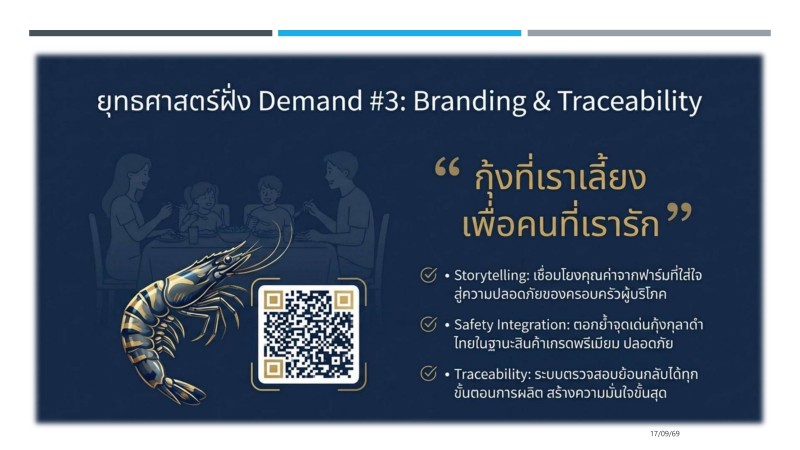
มาตรฐานความปลอดภัย: กุ้งกุลาดำไทยมีพื้นฐานโครงสร้างที่แข็งแรง ทำให้สามารถเลี้ยงได้โดย ”ไม่ใช้ยา” (Drug-free) ซึ่งเป็นจุดแข็งสำคัญในการทำตลาดที่เน้นเรื่องความปลอดภัยของอาหาร
กลยุทธ์การผลิตและบริหารจัดการต้นทุน
เพื่อให้เกษตรกรอยู่รอดได้ในภาวะที่ราคาตลาดโลกมีความผันผวน ผู้เชี่ยวชาญได้เสนอแนวทางดังนี้:
การควบคุมต้นทุน:
- ในพื้นที่อ่าวไทย เกษตรกรต้นแบบสามารถคุมต้นทุนได้ที่ประมาณ 110 - 120 บาท/กก.
- ในพื้นที่อันดามัน ต้นทุนอาจสูงถึง 140 - 160 บาท/กก. เนื่องจากค่าเช่าที่ดินและระยะเวลาการเลี้ยงที่นานกว่า
- กลยุทธ์สำคัญคือการใช้เครื่องเติมอากาศแบบอินเวอร์เตอร์เพื่อลดค่าไฟฟ้า และการบริหารจัดการอาหาร (Feeding) อย่างมีประสิทธิภาพ
เทคนิคการเลี้ยง:
- การปล่อยในอัตราความหนาแน่นที่เหมาะสม (80000 - 100000 ตัว/ไร่) เพื่อลดความเสี่ยงและเพิ่มอัตราการรอด
- การให้อาหาร 24 ชั่วโมง โดยเน้นสัดส่วนโปรตีนสูงและเพิ่มปริมาณการให้ในช่วงกลางคืนซึ่งเป็นช่วงที่กุ้งกุลาดำกินอาหารได้ดีกว่า
- การใช้จุลินทรีย์ในการจัดการน้ำและพื้นบ่อ
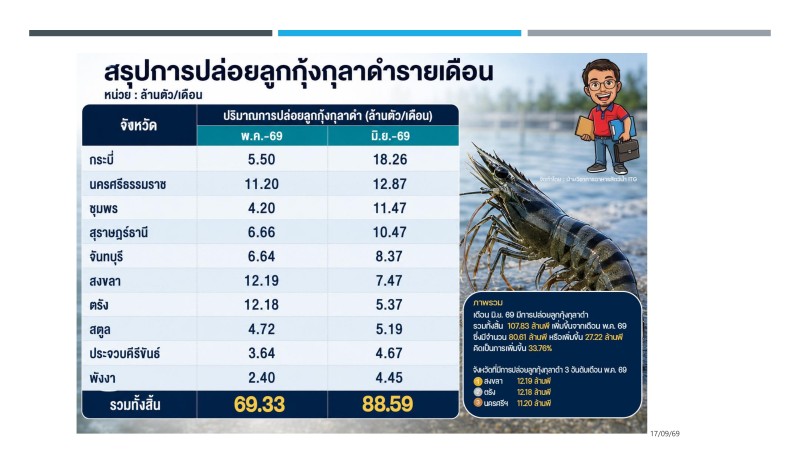
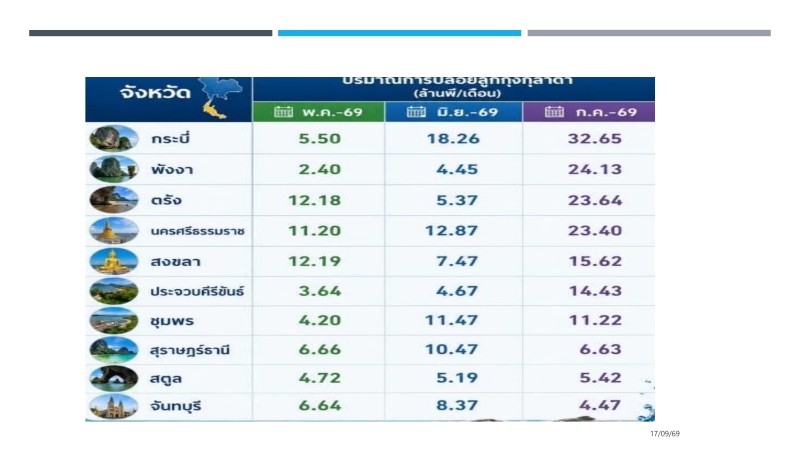
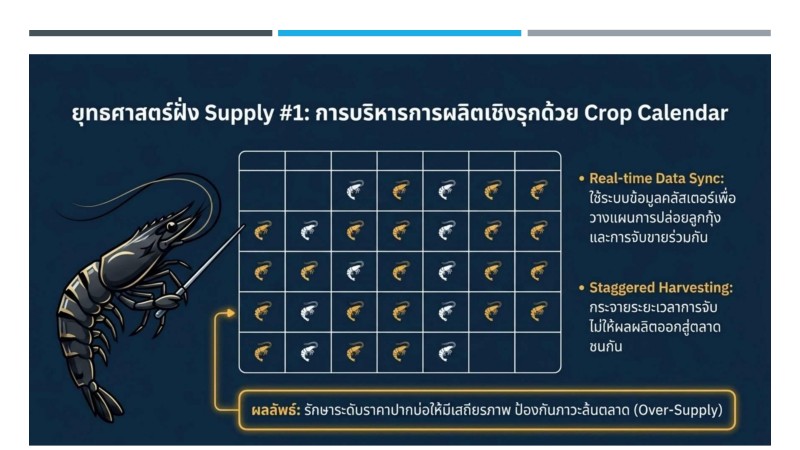
การวางแผนจับกุ้ง: เกษตรกรต้องศึกษา ”ปฏิทินการลงกุ้ง” เพื่อหลีกเลี่ยงผลผลิตออกสู่ตลาดกระจุกตัวในช่วงเดียวกัน และเน้นการจับกุ้งให้ได้ขนาด (Size) ที่ตลาดต้องการเพื่อให้ได้ราคาสูงสุด
มุมมองและข้อกำหนดจากผู้รับซื้อ (ห้องเย็น)
ตัวแทนจากห้องเย็น (Golden Seafood) ให้ข้อมูลเกี่ยวกับมาตรฐานและความต้องการของตลาดพรีเมียม ดังนี้:
สเปคที่ตลาดต้องการ:
- ขนาดหลักอยู่ที่ 40 - 50 ตัว/กก.
- สีต้องอยู่ในระดับพรีเมียม (สี 29 - 32)
- ความสม่ำเสมอของขนาด (Uniformity) ต้องไม่ห่างกันเกินไป
ปัญหาที่พบ: ปัญหากุ้งเป็นตะคริว (Cramp) ซึ่งส่งผลต่อคุณภาพเมื่อถึงโรงงาน โดยเฉพาะกุ้งจากฝั่งอันดามันที่เผชิญกับสภาพอากาศแปรปรวน
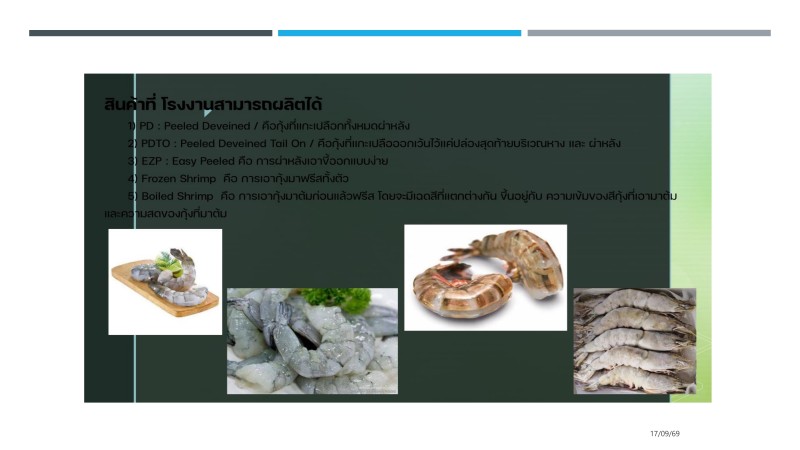
โอกาสของกุ้งแปรรูป: มีความต้องการกุ้งหักหัว แกะเนื้อ (PDTO) เพื่อส่งออกไปยังสหรัฐฯ และยุโรป ซึ่งจะช่วยดูดซับปริมาณกุ้งขนาดเล็กลงหรือกุ้งที่มีปัญหาเรื่องสีได้
การสร้างพันธมิตรและการสร้างแบรนด์ (Branding)
การก้าวข้ามปัญหาเรื่องราคาตกต่ำต้องอาศัยความร่วมมือเชิงรุก:
จาก Contract Farming สู่ Partner: เปลี่ยนจากสัญญาที่ผูกมัดด้วยราคาตายตัว เป็นการตกลงเป็นพันธมิตรที่จริงใจต่อกัน โดยห้องเย็นช่วยหาตลาดและเกษตรกรผลิตตามสเปคที่ตกลงไว้
การสร้าง Storytelling: นำเสนอเอกลักษณ์ของกุ้งในแต่ละพื้นที่ เช่น ”กุ้งกุลาดำอันดามัน” หรือ ”กุ้งกุลาดำกระบี่” ที่เน้นรสชาติ สีสัน และความปลอดภัย เพื่อบวกค่าพรีเมียม (Premium Value) ในตลาดต่างประเทศ
ความโปร่งใสของข้อมูล: เกษตรกรและห้องเย็นต้องแลกเปลี่ยนข้อมูลการลงกุ้งและปริมาณผลผลิตล่วงหน้า เพื่อให้ห้องเย็นสามารถไปรับออเดอร์จากต่างประเทศได้อย่างมั่นใจ
โอกาสและความท้าทายในอนาคต
โอกาส:
- การทดแทนกุ้งธรรมชาติที่ลดน้อยลงเนื่องจากต้นทุนน้ำมันเรือประมงสูงขึ้น
- การขยายตลาดผ่านข้อตกลง FTA กับยุโรป (EU)
- ความเชี่ยวชาญในการขนส่งกุ้งมีชีวิต (Live Shrimp) ไปยังประเทศจีน
ความท้าทาย:
- สงครามและค่าขนส่งที่ผันผวน
- การตัดราคากันเองของบริษัทผู้ค้ากุ้งไทยในต่างประเทศ
- ปัญหาโรคระบาดในบางช่วง (เช่น ตัวแดงดวงขาว)
”หากเราจะผลิตเพิ่มขึ้นเป็นหมื่นตัน เราจะพึ่งพาแค่ตลาดจีนไม่ได้ เราต้องมุ่งไปที่อเมริกา ยุโรป และตะวันออกกลาง โดยใช้จุดแข็งเรื่องความเชี่ยวชาญและความปลอดภัยของอาหาร” — สรุปทิศทางจากเวทีเสวนา