สัมมนา
ทิศทางกุ้งไทยไปอย่างไรต่อ ปี 70 โดย คุณนคร
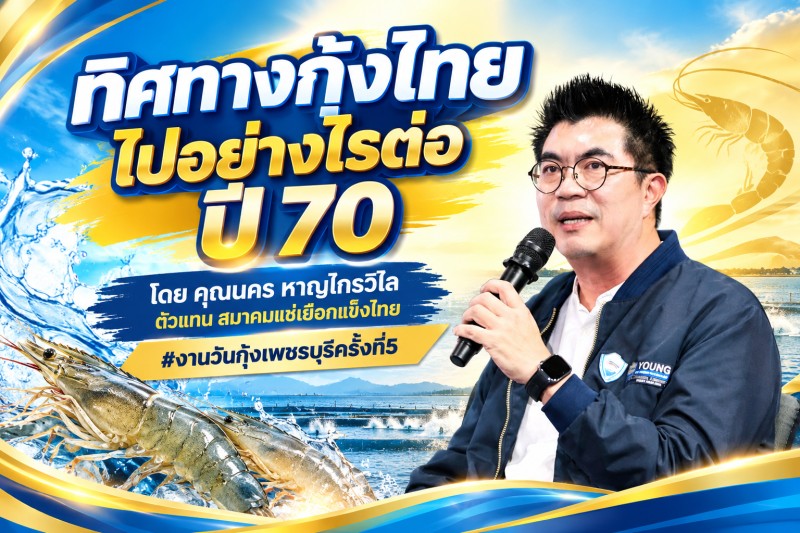
ทิศทางกุ้งไทยไปอย่างไรต่อ ปี 70 โดย คุณนคร หาญไกรวิไล ตัวแทน สมาคมแช่เยือกแข็งไทย
อุตสาหกรรมกุ้งไทยกำลังเผชิญกับสภาวะการเปลี่ยนแปลงและข้อจำกัดหลายด้าน โดยเฉพาะปัญหาการขาดแคลนวัตถุดิบกุ้งในประเทศ (Shortage) อันเกิดจากการบริโภคภายในประเทศที่สูงขึ้น การลดลงของจำนวนเกษตรกรผู้เลี้ยง และผลกระทบจากอุทกภัยในพื้นที่สำคัญ เช่น ภาคตะวันออก ในด้านการส่งออก แม้ตลาดหลักอย่างประเทศจีนยังคงขยายตัวอย่างต่อเนื่อง แต่มูลค่าและปริมาณการส่งออกไปยังสหรัฐอเมริกากลับมีแนวโน้มลดลง ขณะที่คู่แข่งสำคัญอย่างเอควอดอร์และอินเดียมีเปรียบด้านต้นทุนการผลิตที่ต่ำกว่าไทยอย่างมาก (ราคาปากบ่อของเอควอดอร์ต่ำกว่าไทยถึงประมาณ 110 บาทต่อกิโลกรัม)
อย่างไรก็ตาม อุตสาหกรรมกุ้งไทยยังมีจุดแข็งที่สำคัญในเรื่องความเชื่อมั่นของลูกค้าต่อคุณภาพ ความปลอดภัยของอาหาร (Food Safety) และระบบการตรวจสอบย้อนกลับ (Traceability) ทางออกที่สำคัญในระยะสั้นและระยะยาว ได้แก่ การส่งเสริมการเลี้ยง ”กุ้งกุลาดำ” เพื่อเป็นพืชเศรษฐกิจทางเลือกที่มีความผันผวนของราคาต่ำและเป็นที่ต้องการสูงในตลาดจีน การประยุกต์ใช้เทคโนโลยี AI และ Smart Farming เพื่อลดต้นทุนการเลี้ยง การบริหารจัดการช่วงเวลาการจับกุ้งระหว่างฝั่งอ่าวไทยและอันดามันเพื่อป้องกันสินค้าล้นตลาด ตลอดจนการเร่งรัดเจรจาข้อตกลงการค้าเสรี (FTA) กับสหภาพยุโรป (EU) เพื่อทลายกำแพงภาษีส่งออก
สถานการณ์การผลิต การบริโภค และการส่งออกกุ้งของไทย
การบริโภคภายในประเทศ
- การบริโภคกุ้งในประเทศไทยเฉลี่ยอยู่ที่ประมาณ 1.8 ถึง 2.2 กิโลกรัมต่อคนต่อปี ซึ่งรวมถึงการบริโภคของนักท่องเที่ยวต่างชาติที่เดินทางเข้ามาในประเทศ
- เมื่อเปรียบเทียบกับประเทศจีน ซึ่งเป็นประเทศที่บริโภคกุ้งมากที่สุดเป็นอันดับ 1 ของโลก มีอัตราการบริโภคเฉลี่ยสูงถึง 2.8 ถึง 3.0 กิโลกรัมต่อคนต่อปี
- ปริมาณการบริโภคภายในประเทศไทยที่เพิ่มสูงขึ้น ส่งผลให้ปริมาณกุ้งสดที่สามารถนำมาใช้เพื่อการส่งออกลดลงอย่างมีนัยสำคัญ
ภาพรวมตลาดส่งออกกุ้งไทย
- ประเทศจีน (อันดับ 1): ยังคงเป็นตลาดส่งออกหลักที่มีการนำเข้าเพิ่มขึ้น โดยในช่วงเวลาเดียวกันของปีนี้ ประเทศจีนนำเข้ากุ้งจากไทยเพิ่มขึ้นเป็นประมาณ 19000 ตัน จากเดิมประมาณ 18000 ตันในปีที่ผ่านมา
- ประเทศญี่ปุ่น (อันดับ 2): ยังคงรักษาอันดับตลาดส่งออกสำคัญของไทย
- สหรัฐอเมริกา (อันดับ 3): มีแนวโน้มการนำเข้ากุ้งจากประเทศไทยลดลงอย่างเห็นได้ชัดเจนแม้ว่าจะไม่ได้ลดลงอย่างรวดเร็วมากก็ตาม
- ประเทศเมียนมาร์ (อันดับ 4) และไต้หวัน: แสดงแนวโน้มการนำเข้ากุ้งจากประเทศไทยเพิ่มมากขึ้นอย่างน่าสนใจ
- ประเทศมาเลเซีย: ในอดีตมีสัดส่วนการส่งออกอยู่ที่ประมาณ 3% แต่ปัจจุบันประสบปัญหาและยังไม่สามารถส่งออกกุ้งไปยังมาเลเซียได้
การวิเคราะห์ต้นทุนและการแข่งขันในตลาดโลก
การเปรียบเทียบราคาและต้นทุนการผลิต
เปรียบเทียบกับเอควอดอร์: ราคาขายปากบ่อกุ้งขาวขนาดเดียวกันในประเทศไทยอยู่ที่ประมาณ 215 บาทต่อกิโลกรัม ขณะที่เอควอดอร์อยู่ที่ประมาณ 105 บาทต่อกิโลกรัม โดยเอควอดอร์มีต้นทุนต่ำกว่าเนื่องจากเน้นการปล่อยกุ้งความหนาแน่นต่ำ และใช้พลังงาน (เช่น เครื่องตีน้ำ) ในระดับต่ำ ทำให้ต้นทุนพลังงานถูกมาก อย่างไรก็ตาม ราคา 105 บาทถือว่าแทบจะชนต้นทุนการเลี้ยงของเอควอดอร์เองแล้ว
เปรียบเทียบกับอินเดียและอินโดนีเซีย: ต้นทุนการเลี้ยงกุ้งของไทยสูงกว่าประเทศอินเดียประมาณ 50 บาทต่อกิโลกรัม ขณะที่อินโดนีเซียมีต้นทุนต่ำกว่าไทยลดหลั่นลงมา
เป้าหมายการลดต้นทุน: หากเกษตรกรไทยสามารถลดต้นทุนการเลี้ยงลงได้ประมาณ 20 บาทต่อกิโลกรัม จะช่วยเพิ่มศักยภาพให้โรงงานห้องเย็นสามารถทำการแข่งขันและขยายตลาดต่างประเทศได้มากขึ้นอย่างมาก
การวิเคราะห์ปัจจัยภายในและภายนอก (SWOT Analysis)
จุดแข็ง (Strengths)
ความเชื่อมั่นจากลูกค้า: ลูกค้าต่างชาติมีความเชื่อมั่นสูงในเรื่องความปลอดภัย ไร้สารตกค้าง และคุณภาพกระบวนการผลิตกุ้งไทย
มาตรฐานสากล: ฟาร์มและโรงงานไทยได้รับการรับรองมาตรฐานระดับโลกอย่างแพร่หลาย เช่น ASC BAP BRC IFS และ GHP
ระบบตรวจสอบย้อนกลับ (Traceability): มีระบบการตรวจย้อนกลับที่เข้มแข็ง สร้างความมั่นใจให้ผู้ซื้อ
ศักยภาพในการแปรรูป: ผู้ประกอบการไทยมีความเชี่ยวชาญในการแปรรูป เพิ่มความหลากหลายของผลิตภัณฑ์ โดยใช้ปริมาณเนื้อกุ้งวัตถุดิบน้อยลงแต่สร้างมูลค่าได้สูง
มาตรฐานความปลอดภัยอาหาร: อยู่ในระดับมาตรฐานความปลอดภัยอาหารโลก (Food Safety)
จุดอ่อน (Weaknesses)
ต้นทุนปัจจัยการผลิตสูง: ทั้งค่าอาหารกุ้ง พลังงาน ค่าแรงงาน และวัตถุดิบต่างๆ
ผลผลิตต่อไร่ไม่สม่ำเสมอ: การจัดการผลผลิตยังขาดความเสถียร
ปัญหาโรคระบาด: ยังคงพบการระบาดของโรคกุ้งอย่างต่อเนื่อง ส่งผลให้เกษตรกรบางส่วนประสบความล้มเหลว
จำนวนเกษตรกรลดลง: จำนวนผู้เลี้ยงกุ้งลดลงต่อเนื่อง โดยเฉพาะหลังประสบปัญหาภัยธรรมชาติ เช่น อุทกภัยในพื้นที่ภาคตะวันออก ซึ่งเป็นแหล่งผลิตสำคัญ ทำให้เกษตรกรถอดใจและออกจากระบบ ส่งผลให้เกิดภาวะขาดแคลนวัตถุดิบ (Supply Shortage) รุนแรงขึ้น
โอกาส (Opportunities)
เทรนด์อาหารปลอดภัย: กระแสความต้องการอาหารสะอาดและปลอดภัยระดับโลก ซึ่งประเทศไทยอยู่ในตำแหน่งทางการตลาด (Positioning) ที่ดี
มาตรฐาน ESG และ Carbon Credit: โรงงานแปรรูปเริ่มนำระบบคาร์บอนเครดิตเข้ามาใช้สอดรับกับเทรนด์ความยั่งยืน
เทคโนโลยี AI และ Smart Farm: การนำ AI มาประยุกต์ใช้ในการวิเคราะห์ข้อมูลการเลี้ยง เช่น ประเมินค่า FCR (Feed Conversion Ratio) แต่ละบ่อผ่านแอปพลิเคชันมือถือ ช่วยเพิ่มประสิทธิภาพ ลดต้นทุน และประหยัดเวลา
ความเสี่ยง (Threats)
สภาพอากาศแปรปรวน: ฝนตกหนักและน้ำท่วมขังกระทบต่อคุณภาพน้ำ ผลผลิต และความเสถียรของปริมาณกุ้ง
กฎระเบียบสิ่งแวดล้อมที่เข้มงวด: ข้อกฎหมายภายในประเทศบางข้อมีความเข้มงวดเกินไป เพิ่มภาระแก่ผู้ประกอบการ
โรคอุบัติใหม่: เพิ่มความเสี่ยงต่อการเสียหายของผลผลิตและดันต้นทุนให้สูงขึ้น
การแข่งขันที่รุนแรงจากคู่แข่ง: ประเทศคู่แข่งอย่างเอควอดอร์ยังคงประกาศขยายกำลังการผลิตอย่างต่อเนื่อง
กุ้งกุลาดำ: ทางเลือกและโอกาสใหม่ทางการตลาด
แนวโน้มและประมาณการผลผลิต
กุ้งขาว: ผลผลิตเติบโตช้า โดยคาดการณ์ว่าปี 2570 จะอยู่ที่ประมาณ 260000 ตัน และปี 2571 จะอยู่ที่ประมาณ 270000 ตัน
กุ้งกุลาดำ: มีแนวโน้มเติบโตอย่างชัดเจน จากผลผลิต 13000 ตัน เพิ่มเป็น 20000 ตัน และคาดว่าจะเพิ่มขึ้นถึง 25000 ตันในปี 2570 (มีโอกาสสูงกว่าที่คาดการณ์)
ความต้องการของตลาดและราคา
ตลาดหลัก (จีน): ตลาดจีนมีความต้องการกุ้งกุลาดำสูงมาก โดยเฉพาะขนาด 30 ตัวต่อกิโลกรัม ไปจนถึงขนาด 40-50 ตัวต่อกิโลกรัม
ปริมาณความต้องการจากโรงงานแปรรูป:
- โรงงานไทยรอยัล โฟรเซ่น คาดการณ์ความต้องการซื้อในปีหน้าอยู่ที่ประมาณ 2000 กว่าตัน
- โรงงานโกลเด้น คาดการณ์ความต้องการซื้ออยู่ที่ประมาณ 5000 - 6000 ตัน
- รวมเพียง 2 โรงงาน มีความต้องการกุ้งกุลาดำสูงถึง 7000 - 8000 ตัน
เสถียรภาพทางราคา: ราคากุ้งกุลาดำมีความแกว่งตัวต่ำมากเมื่อเทียบกับกุ้งขาว มีความต้องการตลาด (Demand) ที่ชัดเจน และให้ราคาที่นิ่งกว่า
ช่องทางการรับซื้อ: โรงงานรับซื้อกุ้งสด/กุ้งดอง/กุ้งตายทั่วประเทศ ส่วนตลาดกุ้งเป็นมีโรงงานรับซื้อในพื้นที่ภาคกลางและภาคใต้
ประเด็นถกเถียงเรื่องการนำเข้ากุ้งและการรักษา Trust ในตลาดโลก
เหตุผลและความจำเป็นในมุมมองของห้องเย็น
ความผันผวนตามฤดูกาลและภัยธรรมชาติ: กุ้งเป็นสินค้าเกษตรตามฤดูกาล เมื่อเกิดภัยธรรมชาติจนกุ้งในระบบขาดหายไปอย่างรุนแรง ทำให้โรงงานไม่สามารถหาวัตถุดิบส่งมอบได้
การรักษา Trust (ความเชื่อมั่น): แม้ราคากุ้งไทยจะแพงกว่าคู่แข่งถึง 50 บาทต่อกิโลกรัม แต่เหตุผลที่ลูกค้าต่างชาติยังคงซื้อกุ้งไทยเนื่องมาจาก ”Trust” หรือความเชื่อมั่นว่าไทยจะส่งมอบสินค้าได้ตามสัญญา หากไทยไม่สามารถส่งมอบสินค้าได้ ความเชื่อมั่นนี้จะหมดไป และลูกค้าจะหันไปซื้อจากประเทศอื่นอย่างถาวร
จุดประสงค์การนำเข้า: การพิจารณานำเข้าวัตถุดิบกุ้งทำขึ้นภายใต้กระบวนการของกรมประมง โดยมีวัตถุประสงค์เพื่อนำมาแปรรูปส่งออกชดเชยส่วนที่ขาดหายไปในบางช่วงเวลา ไม่ให้กระทบต่อคำสั่งซื้อในตลาดโลก และไม่ใช่การนำเข้าเพื่อมาดัมพ์ราคากระทบเกษตรกรในประเทศ
ข้อเสนอแนะเชิงนโยบายและการบริหารจัดการห่วงโซ่อุปทาน
ข้อเสนอแนะต่อภาครัฐ
การป้องกันอุทกภัย: ภาครัฐและผู้มีอำนาจต้องใช้เทคโนโลยีการพยากรณ์และแจ้งเตือนภัยล่วงหน้า เร่งขุดลอกคูคลองเพื่อเตรียมพร้อมรับมือปริมาณน้ำ ป้องกันความเสียหายต่อฟาร์มกุ้ง ฟาร์มปลา และบ้านเรือนประชาชน
การปรับปรุงกฎหมาย: พิจารณาทบทวนกฎหมายและกฎระเบียบด้านสิ่งแวดล้อมที่ไม่ยืดหยุ่นหรือเข้มงวดเกินไป เพื่อลดอุปสรรคในการดำเนินธุรกิจ
การเจรจาทางการค้า: ผลักดันการเจรจาเขตการค้าเสรี (FTA) กับสหภาพยุโรป (EU) เพื่อลดอุปสรรคทางภาษีส่งออก เนื่องจากปัจจุบันผู้ประกอบการไทยสามารถขยายตลาดไปยังภูมิภาคอื่นได้เกือบหมดแล้ว เว้นแต่ตลาด EU ที่ยังติดกำแพงภาษี
แนวทางการจัดการด้านการเกษตรและสัญญาซื้อขาย (Contract Farming)
การเหลื่อมเวลาการลงกุ้ง: เกษตรกรในพื้นที่ฝั่งอันดามันและอ่าวไทยควรวางแผนลงกุ้งให้เหลื่อมเวลากันประมาณ 1-2 เดือน (เช่น อ่าวไทยจับช่วงเดือน 10-11 ส่วนอันดามันจับช่วงปลายปีถึงต้นปี) เพื่อป้องกันปัญหากุ้งล้นตลาดและราคาตกต่ำ
ระบบ Contract Farming: ผู้ประกอบการห้องเย็น (เช่น ไทโลเยน) ยินดีทำสัญญาซื้อขายล่วงหน้า (Contract Farming) ในแง่การการันตีปริมาณการรับซื้อตามขนาดกุ้งที่ตกลงกัน เพื่อให้เกษตรกรมีความมั่นใจและสามารถวางแผนการผลิตได้อย่างมั่นคง
คำแนะนำในการจับกุ้งขาย: เกษตรกรควรลดต้นทุนในบ่อเลี้ยง และหากเลี้ยงกุ้งได้ขนาดที่ทำกำไรได้แล้ว ควรทยอยจับขาย ไม่ควรทยอยมาออขายพร้อมกันภายใน 1-2 สัปดาห์ เพื่อหลีกเลี่ยงการโดนกดราคาจากกลไกอุปสงค์และอุปทาน
ส่วนหนึ่งการบรรยายในงานวันกุ้งเพชรบุรี ครั้งที่ 5