

ต่างประเทศ
เจาะลึก สงครามกุ้ง ในตลาดจีน: ทำไมกุ้งไทยถึงขายแพงกว่าคู่แข่งได้เท่าตัว?

เจาะลึก "สงครามกุ้ง" ในตลาดจีน: ทำไมกุ้งไทยถึงขายแพงกว่าคู่แข่งได้เท่าตัว?
ข้อมูลโดย : สำนักงานส่งเสริมการค้าในต่างประเทศ ณ เมืองกวางโจว
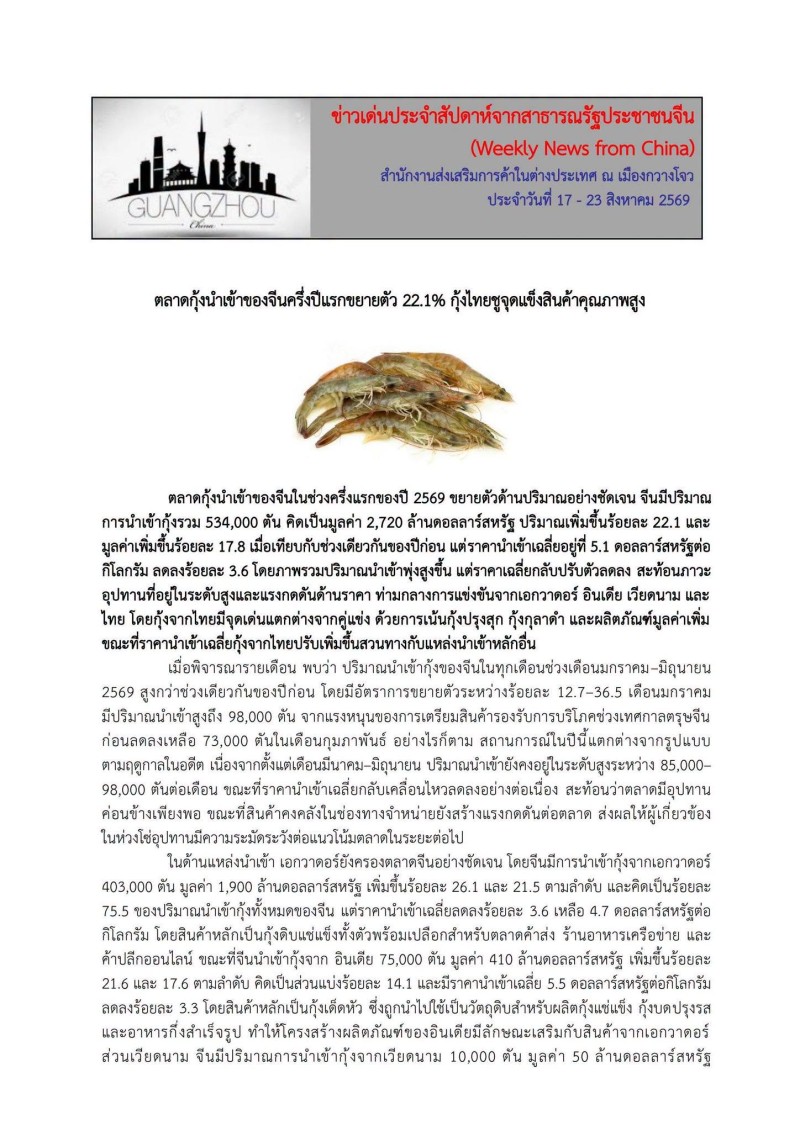
ในโลกของการค้าระหว่างประเทศ ตัวเลขการเติบโตมักจะถูกใช้เป็นดัชนีชี้วัดความสำเร็จ แต่สำหรับตลาดกุ้งในจีนช่วงครึ่งแรกของปี 2569 ตัวเลขการนำเข้าที่พุ่งสูงถึง 22.1% อาจเป็นเพียง "หน้ากาก" ที่ปกปิดความดุเดือดของสงครามราคาที่กำลังสั่นคลอนผู้เล่นทั่วโลก ในขณะที่ผู้ผลิตรายใหญ่ต่างกำลังติดกับดัก "ปริมาณ" และตัดราคากันอย่างรุนแรง กุ้งจากประเทศไทยกลับสร้างปรากฏการณ์ที่น่าทึ่งด้วยการฉีกตัวออกจากวงล้อม และยืนหยัดในฐานะสินค้าพรีเมียมที่ราคาขยับสูงขึ้นสวนทางกับกลไกตลาดอย่างสิ้นเชิง
ปริมาณพุ่งแต่ราคาดิ่ง—เมื่อตลาดเปลี่ยนจาก "ผู้ขาย" เป็น "ผู้ซื้อ"
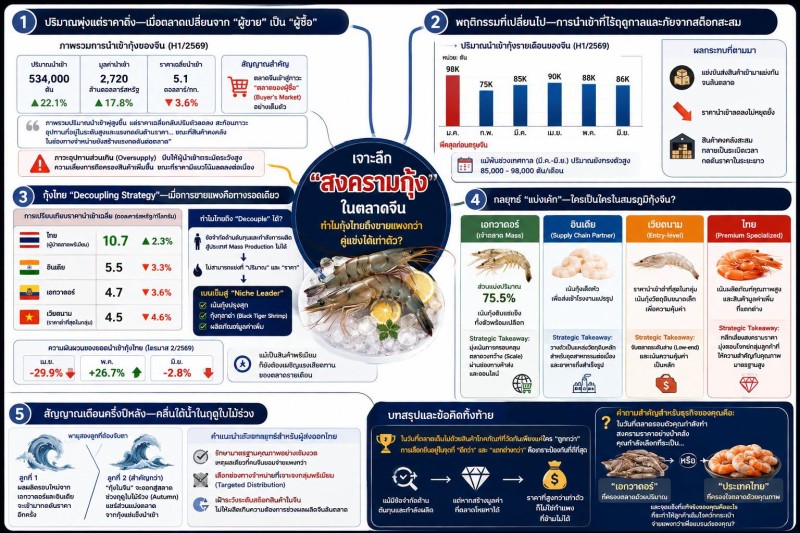
สถิติจากครึ่งปีแรกของปี 2569 เผยให้เห็นภาวะความย้อนแย้งที่น่ากังวล จีนนำเข้ากุ้งรวมทั้งสิ้น 534,000 ตัน (เพิ่มขึ้น 22.1%) คิดเป็นมูลค่า 2,720 ล้านดอลลาร์สหรัฐ (เพิ่มขึ้น 17.8%) ทว่าราคานำเข้าเฉลี่ยกลับร่วงลงมาอยู่ที่ 5.1 ดอลลาร์ต่อกิโลกรัม หรือลดลง 3.6%
สถานการณ์นี้ไม่ใช่แค่เรื่องของอุปสงค์และอุปทานทั่วไป แต่คือสัญญาณที่บ่งบอกว่าตลาดจีนได้เปลี่ยนผ่านสู่ภาวะ "ตลาดของผู้ซื้อ" (Buyer’s Market) อย่างเต็มตัว โดยมีปัจจัยกดดันจากสินค้าคงคลังที่ตกค้างอยู่ในห่วงโซ่อุปทาน
"ภาพรวมปริมาณนำเข้าพุ่งสูงขึ้น แต่ราคาเฉลี่ยกลับปรับตัวลดลง สะท้อนภาวะอุปทานที่อยู่ในระดับสูงและแรงกดดันด้านราคา... ขณะที่สินค้าคงคลังในช่องทางจำหน่ายยังสร้างแรงกดดันต่อตลาด"
ภาวะอุปทานส่วนเกิน (Oversupply) นี้บีบให้ผู้นำเข้าต้องใช้ความระมัดระวังอย่างสูงสุด เนื่องจากความเสี่ยงในการถือครองสินค้ามีมูลค่าสูงขึ้นในขณะที่ราคาตลาดโลกมีแนวโน้มลดลงต่อเนื่อง
พฤติกรรมที่เปลี่ยนไป—การนำเข้าที่ไร้ฤดูกาลและภัยจากสต็อกสะสม
ในอดีต ตลาดกุ้งจีนจะมีความคึกคักเป็นพิเศษเฉพาะในช่วงก่อนเทศกาลตรุษจีน แต่ในปี 2569 รูปแบบนี้เปลี่ยนไปอย่างมีนัยสำคัญ แม้เดือนมกราคมจะมียอดนำเข้าสูงสุดที่ 98,000 ตันเพื่อรองรับเทศกาล แต่ในช่วงเดือนมีนาคมถึงมิถุนายน ปริมาณการนำเข้ายังคงทรงตัวอยู่ในระดับสูงที่ 85,000–98,000 ตันต่อเดือน
การที่ปริมาณการนำเข้ายังคงพุ่งสูงต่อเนื่องแม้พ้นช่วงเทศกาลไปแล้ว ประกอบกับราคานำเข้าที่ลดลงอย่างไม่หยุดยั้ง เป็นเครื่องยืนยันว่าตลาดไม่ได้ขยายตัวเพราะความต้องการที่เพิ่มขึ้นเพียงอย่างเดียว แต่เกิดจากการระดมส่งสินค้าเข้ามาแข่งขันกันจนล้นตลาด ส่งผลให้สินค้าคงคลังสะสมกลายเป็นระเบิดเวลาที่กดดันราคาในระยะยาว
กุ้งไทย "Decoupling Strategy"—เมื่อการขายแพงคือทางรอดเดียว
ท่ามกลางสมรภูมิที่ทุกคนพยายามทำตัวให้ "ถูกที่สุด" กุ้งไทยกลับเลือกเส้นทางที่แตกต่าง ข้อมูลระบุว่าไทยเป็นประเทศเดียวใน 4 คู่แข่งหลักที่สามารถปรับราคานำเข้าเฉลี่ยเพิ่มขึ้นได้ ( 2.3%) ขณะที่ประเทศอื่นราคาดิ่งลงทั้งหมด
การเปรียบเทียบราคานำเข้าเฉลี่ย (ดอลลาร์สหรัฐ/กิโลกรัม):
- [1] ไทย: 10.7 ดอลลาร์ (เพิ่มขึ้น 2.3%) — ผู้นำตลาดพรีเมียม
- [2] อินเดีย: 5.5 ดอลลาร์ (ลดลง 3.3%)
- [3] เอกวาดอร์: 4.7 ดอลลาร์ (ลดลง 3.6%)
- [4] เวียดนาม: 4.5 ดอลลาร์ (ลดลง 4.6%) — ราคาต่ำที่สุดในกลุ่ม
เหตุผลที่กุ้งไทยสามารถ "Decouple" หรือแยกตัวออกจากวงจรราคา Commodity ได้ ไม่ใช่เพียงเพราะความต้องการแบรนด์ไทย แต่เป็น ยุทธศาสตร์ที่ถูกบังคับด้วยข้อจำกัด เนื่องจากไทยมีข้อจำกัดด้านต้นทุนการเพาะเลี้ยงและกำลังการผลิตที่เสียเปรียบเมื่อเทียบกับเอกวาดอร์หรืออินเดีย การแข่งที่ "ปริมาณ" จึงเป็นไปไม่ได้
ไทยจึงต้องเบนเข็มไปสู่การเป็น "Niche Leader" โดยเน้น กุ้งปรุงสุก กุ้งกุลาดำ (Black Tiger Shrimp) และผลิตภัณฑ์มูลค่าเพิ่ม อย่างไรก็ตาม แม้จะอยู่ในตลาดบน แต่ไทยก็หนีไม่พ้นความผันผวนของตลาด โดยในไตรมาสที่ 2 ของปี 2569 ยอดนำเข้าจากไทยยังคงมีความเหวี่ยงตัวสูง (เมษายน -29.9% พฤษภาคม 26.7% และมิถุนายน -2.8%) ซึ่งสะท้อนว่าแม้จะเป็นสินค้าพรีเมียม แต่ก็ต้องพร้อมรับมือกับแรงเสียดทานของตลาดรายเดือน
กลยุทธ์ "แบ่งเค้ก"—ใครเป็นใครในสมรภูมิกุ้งจีน?
การวิเคราะห์โครงสร้างตลาดแสดงให้เห็นว่าคู่แข่งแต่ละรายมีตำแหน่งแห่งที่ (Positioning) ที่ชัดเจนและแตกต่างกัน:
- เอกวาดอร์ (เจ้าตลาด Mass): ครองส่วนแบ่งปริมาณถึง 75.5% เน้นกุ้งดิบแช่แข็งทั้งตัวพร้อมเปลือก
- Strategic Takeaway: มุ่งเน้นการครอบคลุมตลาดวงกว้าง (Scale) ผ่านช่องทางค้าส่งและออนไลน์
- อินเดีย (Supply Chain Partner): เน้นกุ้งเด็ดหัวเพื่อส่งเข้าโรงงานแปรรูป
- Strategic Takeaway: วางตัวเป็นแหล่งวัตถุดิบหลักสำหรับอุตสาหกรรมต่อเนื่องและอาหารกึ่งสำเร็จรูป
- เวียดนาม (Entry-level): มีราคานำเข้าต่ำที่สุดในกลุ่ม เปรียบเทียบกับคู่แข่งรายอื่น
- Strategic Takeaway: จับตลาดระดับล่าง (Low-end) และเน้นกุ้งวัตถุดิบขนาดเล็กเพื่อความคุ้มค่า
- ไทย (Premium Specialized): เน้นผลิตภัณฑ์คุณภาพสูงและสินค้ามูลค่าเพิ่มที่แตกต่าง
- Strategic Takeaway: หลีกเลี่ยงสงครามราคาโดยตรงและมุ่งตอบโจทย์กลุ่มลูกค้าที่ให้ความสำคัญกับคุณภาพมาตรฐานสูง
สัญญาณเตือนครึ่งปีหลัง—คลื่นใต้น้ำในฤดูใบไม้ร่วง
ความสำเร็จในครึ่งปีแรกไม่ใช่หลักประกันสำหรับอนาคต ในช่วงครึ่งหลังของปี 2569 ผู้ประกอบการไทยต้องเตรียมรับมือกับ "พายุสองลูก" ลูกแรกคือผลผลิตรอบใหม่จากเอกวาดอร์และอินเดียที่จะเข้ามากดดันราคาอีกครั้ง และลูกที่สองที่สำคัญกว่าคือ "กุ้งในจีน" ที่จะเริ่มออกสู่ตลาดในช่วงฤดูใบไม้ร่วง (Autumn) ซึ่งจะเข้ามาแชร์ส่วนแบ่งตลาดโดยตรงจากกุ้งแช่แข็งนำเข้า
คำแนะนำเชิงกลยุทธ์สำหรับผู้ส่งออกไทยคือ การรักษามาตรฐานคุณภาพอย่างเข้มงวด เพราะนั่นคือเหตุผลเดียวที่คนจีนยอมจ่ายแพงกว่า และการเลือกช่องทางจำหน่ายที่เจาะจงกลุ่มพรีเมียม (Targeted Distribution) รวมถึงการเฝ้าระวังระดับสต็อกสินค้าในจีนเพื่อไม่ให้ผลิตเกินความต้องการในช่วงที่ผลผลิตในจีนล้นตลาด
บทสรุป
กรณีศึกษาของกุ้งไทยในตลาดจีนเป็นบทเรียนชั้นยอดสำหรับนักกลยุทธ์ธุรกิจ ในวันที่ตลาดเต็มไปด้วยสินค้าโภคภัณฑ์ที่วัดกันเพียงแค่ใคร "ถูกกว่า" การเลือกยืนอยู่ในจุดที่ "ดีกว่า" และ "แตกต่างกว่า" คือเกราะป้องกันที่ดีที่สุด แม้จะมีข้อจำกัดด้านต้นทุนและกำลังผลิต แต่หากเราสามารถสร้างมูลค่าที่ตลาดโหยหาได้ ราคาที่สูงกว่าเท่าตัวก็ไม่ใช่กำแพงที่ข้ามไม่ได้

ข้อมูลโดย : สำนักงานส่งเสริมการค้าในต่างประเทศ ณ เมืองกวางโจว